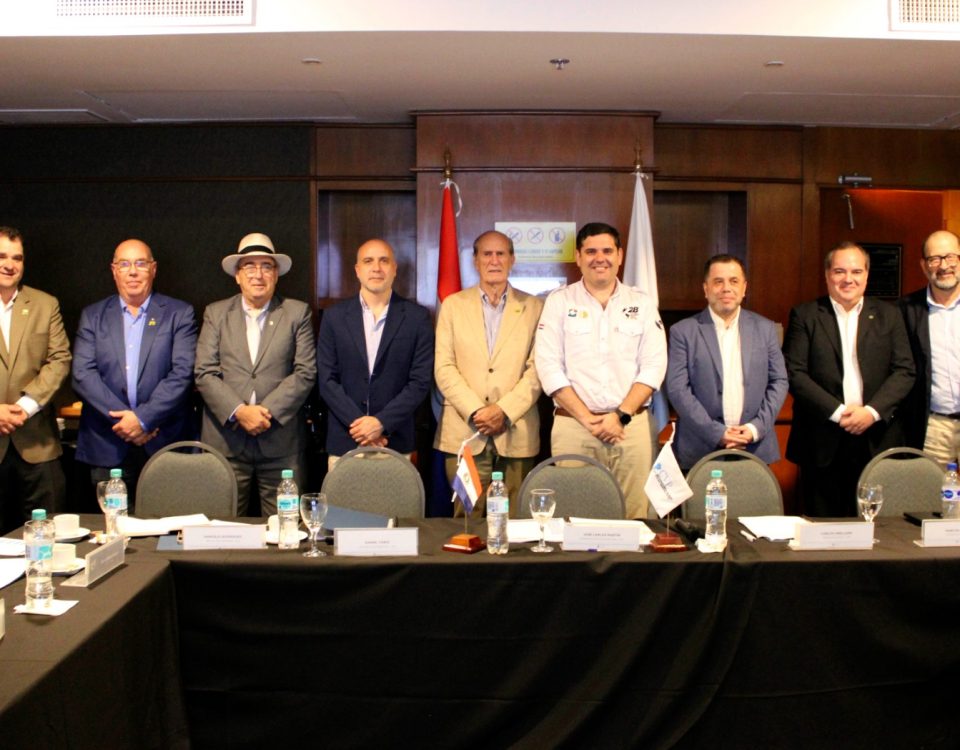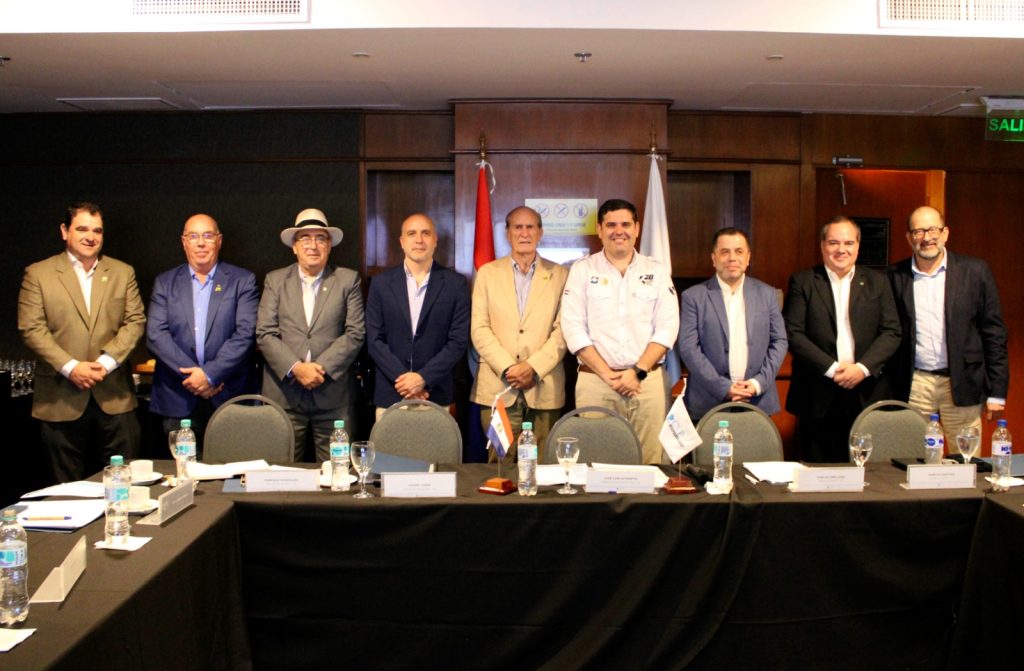
Uruguay asumió la presidencia del Comité Veterinario Permanente del Cono Sur
6 de noviembre de 2026
Rematazo de Plaza Rural con 99,53% de colocación y valores récord en terneros
7 de noviembre de 2026
Por Martín Ferreira Pinto @tinchoferreirapinto
El mercado de granos de Chicago volvió a mostrar un comportamiento dispar. El trigo logró una recuperación moderada después de haber alcanzado mínimos de cuatro meses, aunque las expectativas de una mayor disponibilidad de granos desde la región del Mar Negro limitaron las subas. Por su parte, el maíz y la soja continuaron presionados por las perspectivas de abundantes cosechas en Estados Unidos y la expectativa de nuevas revisiones de producción por parte del Departamento de Agricultura estadounidense (USDA).
De acuerdo con las cotizaciones internacionales publicadas por la BCR, tomando el primer vencimiento disponible de cada producto, los valores al cierre del jueves 5 fueron:
Trigo Chicago/1, diciembre 2026: US$ 220,19 por tonelada, con una suba diaria de US$ 0,28.
Maíz Chicago/3, diciembre 2026: US$ 173,22 por tonelada, con una baja de US$ 1,38.
Soja Chicago/4, noviembre 2026: US$ 433,95 por tonelada, registrando un descenso diario de US$ 4,50.
En la comparación con el cierre del viernes 30 de octubre, el balance de la semana también fue negativo para los tres productos. El trigo perdió US$ 1,56 por tonelada, equivalente a una caída del 0,70%; el maíz retrocedió US$ 3,05 (-1,73%), mientras que la soja acumuló una baja de US$ 15,16 (-3,38%).
Trigo: recuperación moderada con el Mar Negro como factor de incertidumbre
El trigo consiguió cerrar con una leve mejora, aunque continúa condicionado por las perspectivas de una mayor disponibilidad de oferta exportable desde la región del Mar Negro.
Según el comentario de la BCR, el cereal se recuperó luego de haber alcanzado mínimos de cuatro meses en la rueda previa. Sin embargo, las expectativas de una normalización parcial de los embarques regionales limitaron el movimiento alcista.
Uno de los datos destacados fue el incremento del 26% mensual registrado durante octubre en el transporte ferroviario de granos destinados a la exportación en Ucrania. Este movimiento constituye una señal de mayor actividad logística, aunque no implica por sí solo una recuperación plena de los embarques marítimos.
A esto se suman las conversaciones de paz previstas entre Rusia, Ucrania y Estados Unidos para los días 10 y 11 de noviembre en Abu Dabi. La confirmación de estas negociaciones fue informada por Reuters y representa un elemento que el mercado seguirá de cerca, ante la posibilidad de que una eventual reducción de las tensiones permita mejorar la circulación comercial en la región. Por ahora, se trata de expectativas diplomáticas y no de un acuerdo que garantice la normalización de los embarques.
Desde el frente comercial, el último informe semanal de exportaciones estadounidenses, divulgado el 5 de noviembre y correspondiente a la semana finalizada el 29 de octubre, registró ventas netas de trigo por 538.000 toneladas. El volumen fue inferior a las 849.800 toneladas de la semana anterior. Además, los compromisos totales de exportación de Estados Unidos alcanzaban 12,06 millones de toneladas, frente a 16,80 millones en igual momento de la campaña anterior.
Estos indicadores muestran que la demanda externa estadounidense no alcanza todavía los niveles del ciclo previo, un elemento que contribuye a moderar las posibilidades de recuperación del cereal.
Maíz: la perspectiva de una cosecha abundante mantiene la presión
El maíz volvió a operar en terreno negativo y se mantiene cerca de mínimos de cuatro meses. La expectativa de una producción estadounidense muy elevada continúa siendo el principal factor de presión sobre las cotizaciones.
La BCR señaló que los operadores aguardan el próximo informe mensual del USDA. Las estimaciones privadas relevadas por el mercado anticipan un posible recorte moderado en la proyección de producción respecto del informe de octubre, aunque el volumen final seguiría ubicándose como el segundo más alto de la historia. En sentido contrario, una consultora privada revisó al alza su estimación de cosecha, reforzando la percepción de abundante oferta.
En cuanto al avance de los trabajos de campo, el informe oficial de progreso de cultivos del USDA, correspondiente al 1.º de noviembre, ubicó la cosecha de maíz en el 74% del área. El ritmo quedó tres puntos porcentuales por debajo del promedio de los últimos cinco años, que se sitúa en 77%. Si bien existe cierto retraso respecto de la referencia histórica, el avance de la recolección continúa incorporando volumen al mercado.
La demanda externa también merece atención. El informe semanal del USDA registró ventas netas de maíz por 1,295 millones de toneladas durante la semana terminada el 29 de octubre. Sin embargo, los compromisos totales de exportación sumaban 24,79 millones de toneladas, frente a 37,36 millones en igual instancia del ciclo anterior.
De esta manera, aunque las ventas semanales mantienen actividad, el acumulado comercial continúa por debajo del registrado un año atrás. La combinación de una cosecha de gran volumen y un ritmo de compromisos externos inferior al del ciclo pasado explica buena parte de la debilidad del cereal.
Soja: la presión de la cosecha y las expectativas de producción dominan el mercado
La soja volvió a ser el producto más castigado de la jornada. El contrato noviembre cerró a US$ 433,95 por tonelada, con una pérdida diaria de US$ 4,50, y el mercado alcanzando mínimos desde mediados de agosto.
La principal presión proviene de las expectativas de una cosecha récord en Estados Unidos. Los operadores anticipan que el USDA podría elevar su estimación de producción en el próximo informe mensual, lo que reforzaría la perspectiva de una oferta abundante y limitaría las posibilidades de recuperación de los precios.
Los datos oficiales de avance de cosecha confirman que los trabajos se encuentran en su tramo final. Al 1.º de noviembre, el 88% del área de soja ya había sido recolectada, cuatro puntos porcentuales por encima del promedio quinquenal del 84%. Este ritmo favorece la disponibilidad física de mercadería y reduce la incertidumbre sobre la finalización de la campaña estadounidense.
No obstante, el frente exportador ofrece señales de demanda relevantes. El informe semanal del USDA registró ventas netas de soja por 1,456 millones de toneladas para la semana finalizada el 29 de octubre. Aunque ese volumen representó una caída del 44% respecto de la semana anterior, los embarques alcanzaron 2,53 millones de toneladas, el mayor registro de la campaña comercial 2026/27 hasta el momento. China concentró aproximadamente 1,59 millones de toneladas de esos embarques.
El dato confirma que la demanda china continúa siendo determinante para el mercado estadounidense. Sin embargo, las nuevas compras deberán seguirse con atención: China manifestó disposición a incrementar sus adquisiciones agrícolas a Estados Unidos, aunque condicionó esa posibilidad a la implementación del acuerdo bilateral de reducción arancelaria.
Perspectivas: el próximo informe del USDA será determinante
El mercado tendrá una semana cargada de referencias. El martes 10 de noviembre está prevista la publicación del nuevo informe mensual WASDE del USDA, que actualizará las estimaciones de producción, consumo, comercio y existencias finales de los principales granos a escala estadounidense y mundial.
En trigo, la atención estará puesta en las negociaciones entre Rusia y Ucrania, la evolución de los embarques del Mar Negro y el ritmo de las exportaciones. En maíz, los operadores buscarán confirmar si el USDA modifica sus proyecciones de cosecha y cómo evoluciona el ritmo de ventas externas. Para la soja, el foco estará en la estimación final de producción estadounidense, las existencias y la continuidad de las compras chinas.
También será importante seguir las condiciones climáticas en el Medio Oeste y las Grandes Llanuras. Los pronósticos difundidos a comienzos de semana anticipaban lluvias y tormentas en distintas zonas productivas, con posibles demoras puntuales en las tareas de campo, aunque con aportes de humedad favorables para los cultivos de invierno.