En el marco de sus 75 años, Engraw prepara en Salto una jornada internacional para analizar el futuro de la lana
24 de septiembre de 2026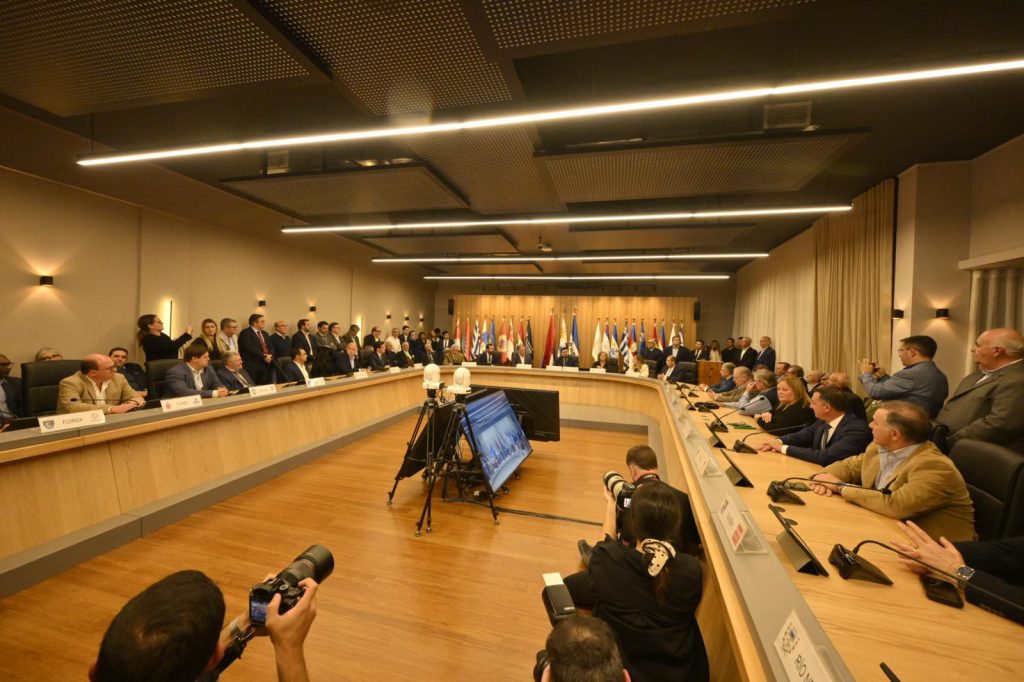
Por Martín Ferreira Pinto @tinchoferreirapinto
El organismo reafirmó su disposición a acompañar la modificación o derogación del tributo, pero exigió que cualquier cambio asegure los recursos de las intendencias y contemple la realidad productiva de cada departamento
El Congreso de Intendentes reafirmó su voluntad política de acompañar una eventual modificación y/o derogación del Impuesto a los Semovientes, aunque estableció como condición que cualquier cambio estructural garantice la compensación de los recursos que actualmente reciben los gobiernos departamentales.
La posición quedó plasmada en una declaración aprobada por el Congreso de Intendentes y fechada el 24 de septiembre de 2026, luego del proceso de análisis que el organismo viene desarrollando junto al Poder Ejecutivo respecto del futuro del tributo establecido por la Ley Nº 12.700.
El documento recuerda que, en el marco del grupo de trabajo creado por el artículo 624 de la Ley Nº 20.446 de Presupuesto Nacional, destinado a analizar una eventual modificación del Impuesto a los Semovientes y del crédito fiscal a favor de los titulares de explotaciones agropecuarias, el Poder Ejecutivo y el Congreso de Intendentes iniciaron conversaciones formales el pasado 29 de abril.
En una segunda instancia, realizada el 15 de julio, el Ministerio de Ganadería, Agricultura y Pesca presentó tres propuestas alternativas que contemplaban distintas modalidades de cálculo y ajuste.
Reclamo por información cuantitativa
Uno de los principales planteos del Congreso de Intendentes está vinculado con la necesidad de contar con información precisa para determinar el impacto que tendría cualquier modificación del impuesto sobre las finanzas departamentales.
El organismo había solicitado formalmente al Ministerio de Economía y Finanzas, el 29 de julio, la proyección de los montos que deberían transferirse a cada intendencia bajo las diferentes alternativas consideradas, así como los procedimientos previstos para su liquidación y pago.
Según consta en la declaración, el 11 de septiembre el MEF respondió que, para determinar el monto inicial de la compensación, se disponía de información sobre lo recaudado por el tributo por parte de las intendencias, de acuerdo con datos declarados ante la Dirección General Impositiva, así como de información sobre lo efectivamente devuelto por el Gobierno Nacional a través del BPS.
Sin embargo, el Ministerio señaló que la proyección de los montos dependería del año en que comenzara a implementarse la medida y de la evolución de otras variables. Para ello, se había solicitado información a la Oficina de Programación y Política Agropecuaria (OPYPA), dependiente del MGAP.
El Congreso de Intendentes también había requerido información a OPYPA el 7 de agosto, con el objetivo de avanzar en el análisis de las alternativas. La respuesta recibida el 14 de septiembre, según sostiene el documento, contiene información que resulta insuficiente para aplicar de manera completa, consistente y reproducible los cálculos previstos para los distintos criterios de distribución ante una eventual derogación del impuesto.
Una fórmula que contemple la realidad de cada departamento
En su declaración, los intendentes plantean que la eventual compensación no debería construirse exclusivamente sobre promedios históricos o esquemas rígidos.
El Congreso sostiene que el mecanismo de cálculo de los montos a transferir a cada gobierno departamental debería contemplar parámetros dinámicos, objetivos y técnicamente fundamentados, capaces de reflejar la evolución y el volumen efectivo de la actividad productiva en cada territorio.
El planteo adquiere especial relevancia debido a las diferencias existentes entre los departamentos en materia de producción agropecuaria y en el peso que tiene el impuesto dentro de los recursos departamentales.
Recursos más allá del quinquenio
Otro de los puntos centrales de la declaración refiere a la permanencia de los recursos.
El Congreso de Intendentes reafirmó que cualquier fórmula que sustituya al actual mecanismo debe garantizar la “soberanía del recurso” para los gobiernos departamentales más allá del quinquenio, estableciendo que se trata de una obligación legal de carácter extrapresupuestal.
De esta manera, el organismo busca que una eventual modificación del Impuesto a los Semovientes no implique una pérdida de recursos para las intendencias y que el mecanismo de compensación tenga previsibilidad y continuidad en el tiempo.
Cuatro puntos de la declaración
La resolución aprobada establece cuatro definiciones principales:
Reafirmar que cualquier fórmula sustitutiva debe garantizar la soberanía del recurso para los gobiernos departamentales más allá del quinquenio, en carácter de obligación legal extrapresupuestal.
Reafirmar la voluntad política de acompañar la modificación y/o derogación del Impuesto a los Semovientes, siempre que exista una estricta garantía de compensación de los recursos por parte del Gobierno Nacional hacia los gobiernos departamentales.
Mantener la espera de las estimaciones y proyecciones numéricas requeridas al Poder Ejecutivo, a través del MEF y MGAP/OPYPA, para determinar con bases cuantitativas el impacto financiero sobre cada intendencia.
Reclamar que la eventual compensación responda a la realidad productiva de cada territorio, mediante una fórmula con parámetros dinámicos, objetivos y técnicamente fundamentados.
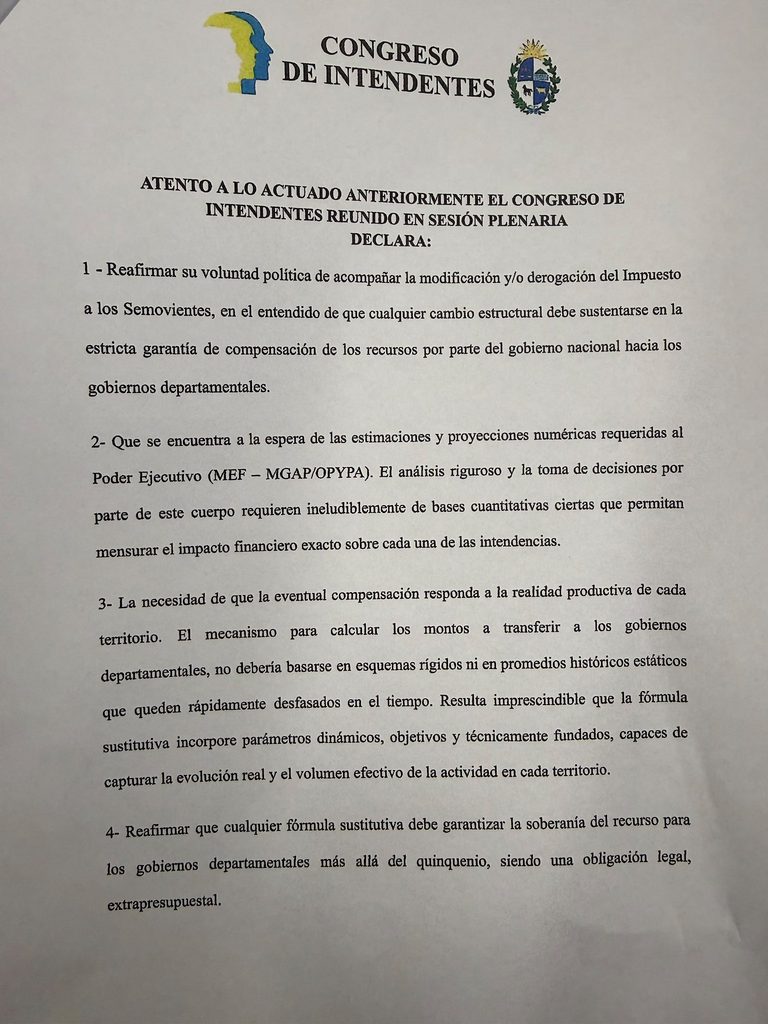
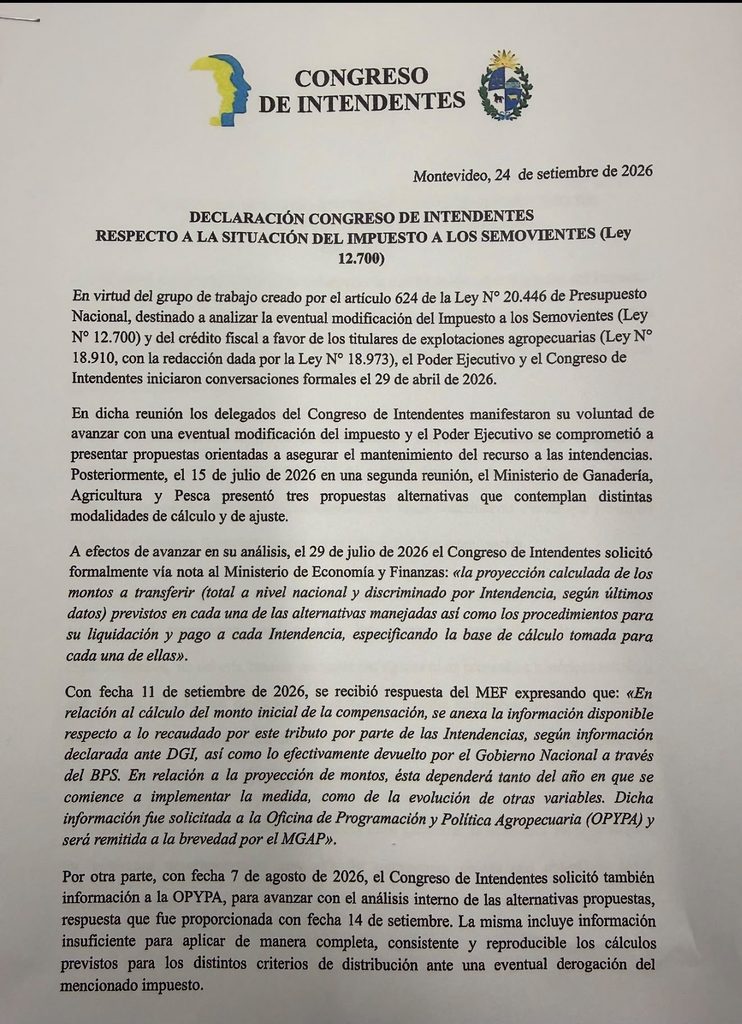
Foto ilustrativa: Gob. Canelones.